2024年,韦尔股份(韦尔半导体)交出了一份令人瞩目的成绩单:净利润同比暴涨221.14%。在半导体行业周期性波动、消费电子需求疲软的大背景下,这一增速远超市场预期。究竟是什么力量驱动了这家中国半导体设计龙头企业的业绩爆发?
一、高端产品放量,毛利率大幅修复
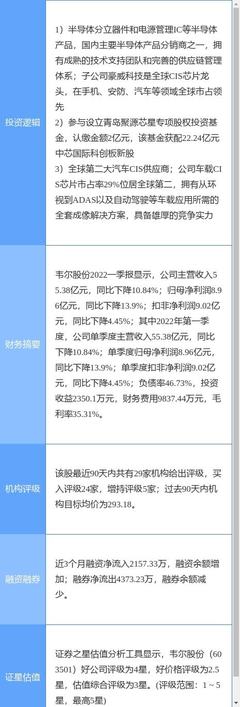
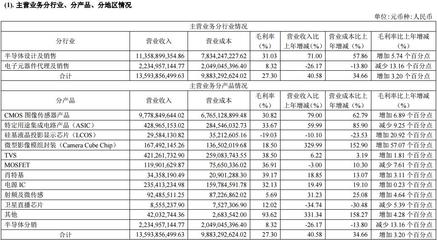
韦尔股份的核心增长引擎来自其图像传感器解决方案业务(CIS)。过去两年,受智能手机换机周期拉长和终端厂商去库存影响,公司中低端CIS产品价格承压。但2023年下半年以来,随着华为、小米、荣耀等品牌高端机型密集发布,韦尔股份的高端CIS——尤其是5000万像素及以上产品——出货量快速攀升。高端产品单价更高、毛利率更优,直接拉动整体盈利能力回升。
公司在汽车CIS领域持续攻城略地。智能驾驶渗透率提升带动单车摄像头数量从2-3颗增至8-12颗,韦尔股份凭借先发优势和技术积累,顺利切入多家头部车企供应链,汽车业务收入占比稳步提高,成为第二增长曲线。
二、供应链成本优化与库存出清
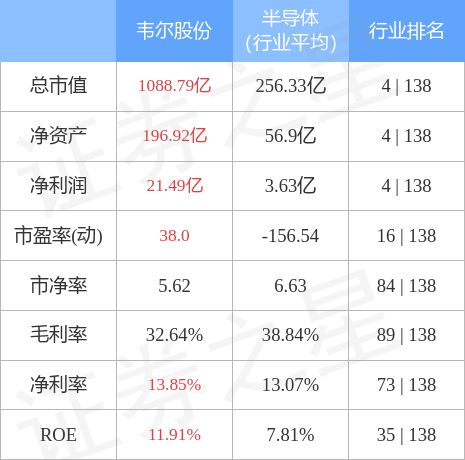
净利暴增的另一面是成本端的显著改善。2022-2023年,韦尔股份主动进行库存调整,减少晶圆采购,消化高价库存。到2024年,库存水平已回归健康,且与代工厂重新议价,晶圆成本下降。公司产品结构中高毛利产品占比提升,摊薄了固定成本。毛利率从低谷期的不足20%回升至30%以上,净利率随之大幅反弹。
需注意,221.14%的增速建立在上年低基数之上。2023年同期,公司因计提存货跌价准备和需求低迷,净利润处于历史低位。因此,2024年的同比增幅带有明显的“恢复性增长”特征,并非完全来自增量市场的爆发。
三、研发转化与平台化协同
韦尔股份多年来保持高研发投入,2023年研发费用率超过10%。这些投入正进入收获期:公司推出了多款高动态范围、低功耗的CIS产品,在安卓旗舰主摄上实现国产替代。韦尔旗下的触控与显示驱动、模拟解决方案等业务与CIS形成协同,为客户提供更完整的�料号组合,增强了客户黏性。
四、行业周期拐点与国产替代东风
从外部环境看,2024年全球半导体行业温和复苏,消费电子需求触底反弹。更重要的是,国产手机品牌出于供应链安全考虑,加速导入国产CIS。韦尔股份作为国内龙头,成为这一趋势的最大受益者之一。
挑战仍在
尽管业绩亮眼,韦尔股份仍面临隐忧:高端市场与索尼、三星的竞争依然激烈;汽车CIS领域格局未定;全球贸易摩擦可能影响供应链。净利润暴涨221.14%是多重利好叠加的结果,但能否持续,取决于公司在高端产品创新和成本控制上的长期能力。
结论: 韦尔股份的净利暴增,本质上是“高端产品放量 + 库存出清 + 成本优化 + 国产替代”四重因素共振的产物。它不是单一奇迹,而是半导体周期与公司战略执行力的共同作用。对于投资者而言,需理性看待低基数下的高增速,关注后续季度毛利率和市场份额的持续性。