半导体产业链是现代科技产业的基石,从手机、电脑到汽车、人工智能,无不依赖芯片的支撑。今天,我们通过一张产业链全景图,带您快速理解半导体产业的上中下游格局,并聚焦国产龙头韦尔半导体,探讨其投资与战略价值。
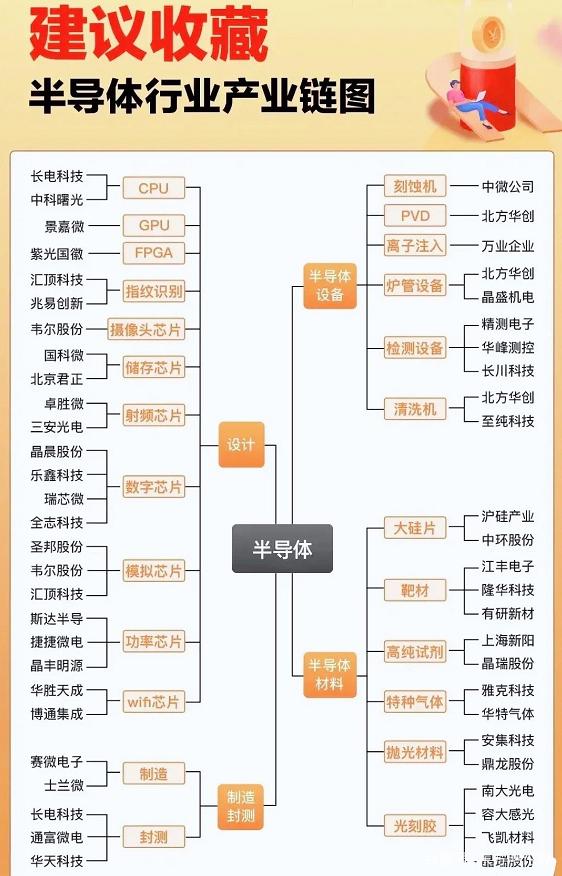
一、半导体产业链图:三大环节一览
- 上游:设计与设备材料
- EDA工具:Synopsys、Cadence、Mentor(西门子)
- IP核:ARM、Synopsys
- 半导体设备:光刻机(ASML)、刻蚀机(泛林、中微)、薄膜沉积(应用材料)
- 材料:硅片(信越、SUMCO)、光刻胶(JSR、东京应化)、电子特气(林德、华特气体)
- 中游:制造与封测
- 晶圆制造:台积电、三星、中芯国际、华虹半导体
- 封装测试:日月光、安靠、长电科技、通富微电
- 下游:芯片设计与应用
- 数字芯片:CPU/GPU(英特尔、英伟达、AMD)、FPGA(赛灵思)、存储(三星、美光)
- 模拟芯片:TI、ADI、韦尔半导体(豪威科技)
- 射频与功率:Skyworks、Qorvo、英飞凌、士兰微
- 终端应用:手机、汽车、工业、数据中心、物联网
(建议保存下方产业链思维导图,快速查阅关键环节龙头)
二、韦尔半导体:从中游设计到CIS龙头
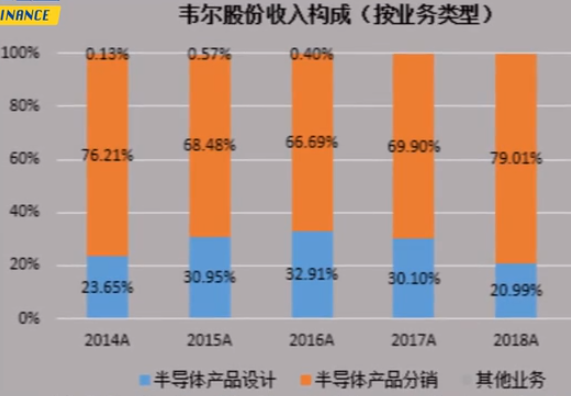
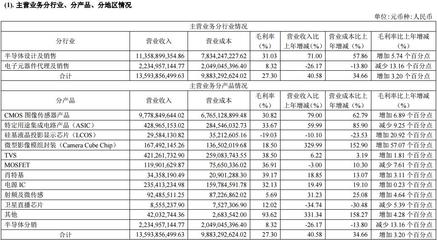
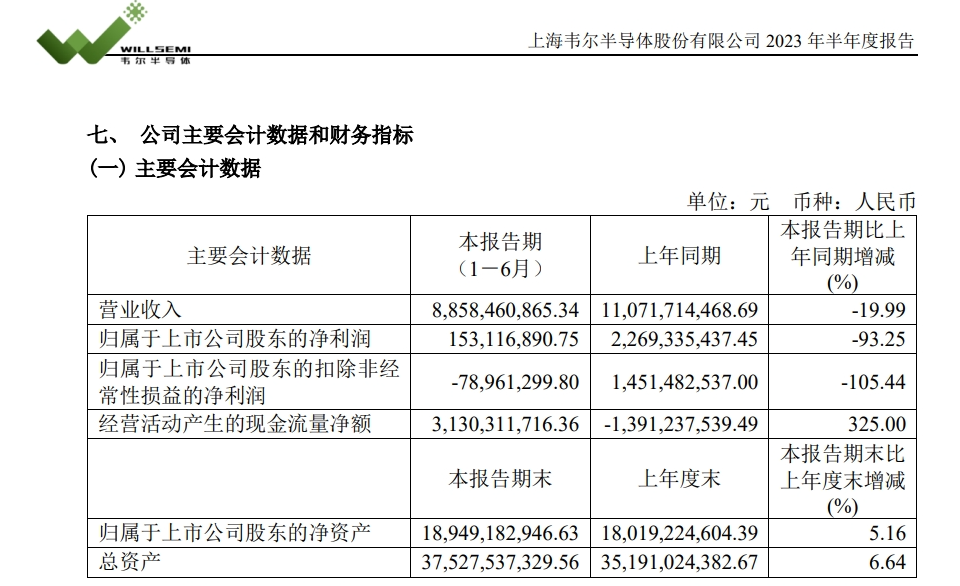
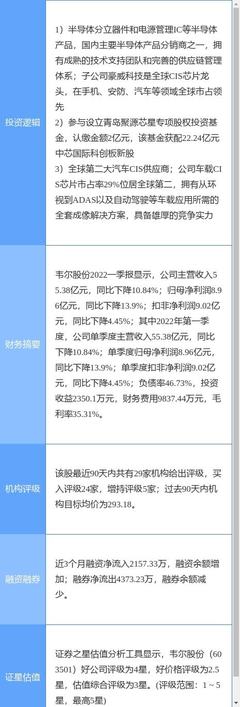
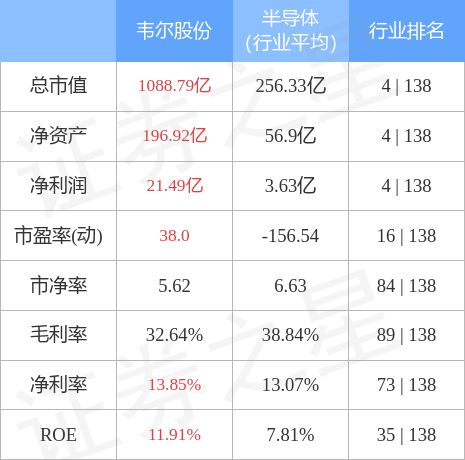
韦尔半导体(韦尔股份,603501.SH)是中国半导体设计领域的领军企业。其核心看点在于:
- 并购豪威科技(OmniVision)后,成为全球第三大CMOS图像传感器(CIS)供应商,仅次于索尼和三星。
- 产品广泛应用于智能手机(多摄、高像素)、汽车(ADAS、自动驾驶)、安防、医疗等领域。
- 受益于汽车智能化与国产替代,车载CIS业务快速增长。
在产业链图中,韦尔半导体占据下游设计环节的关键位置,通过CIS芯片连接上游晶圆代工(如台积电、中芯国际)与下游终端模组厂商。
三、为什么建议收藏这张图?
- 快速定位:当新闻提到“光刻机受限”“CIS缺货”时,立刻能对应到产业链环节。
- 投资参考:识别各环节龙头,如设备(北方华创)、材料(沪硅产业)、设计(韦尔股份)。
- 趋势洞察:新能源汽车、AI服务器等驱动功率半导体、CIS需求,可见产业链传导逻辑。
四、国产替代下的韦尔机会
中国半导体产业链正从低端封测向高端设计、制造突破。韦尔半导体在CIS领域已具备国际竞争力,未来随着手机高端化、汽车智能化,其市场份额有望进一步提升。需关注行业周期波动与地缘政治风险。
建议将本文产业链图保存至手机,随时查阅,把握半导体投资与学习脉络。