一、公司概况与市场表现
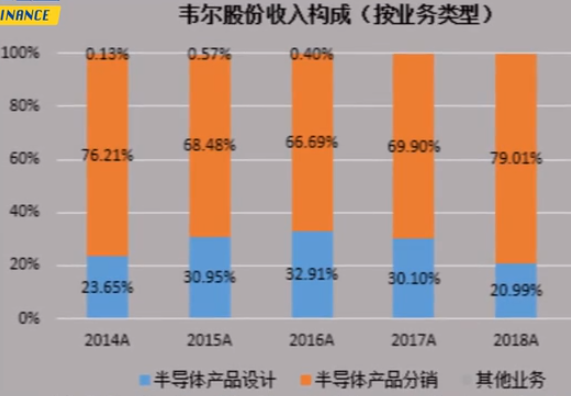
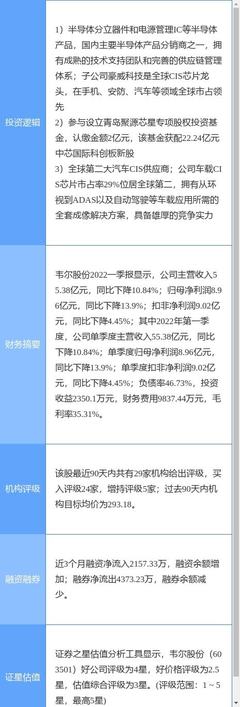
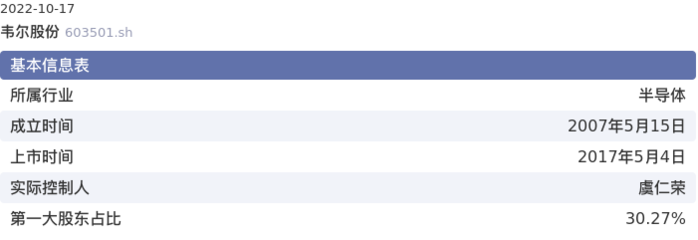
韦尔股份(股票代码:603501)是国内领先的半导体设计公司,主营业务涵盖图像传感器解决方案、触控与显示解决方案以及模拟解决方案三大板块。公司通过收购豪威科技(OmniVision)切入全球CMOS图像传感器(CIS)市场,目前已成为全球第三大CIS厂商,仅次于索尼和三星。
2022年10月17日,韦尔股份股价延续弱势表现。回顾当日行情,半导体板块整体承压,韦尔股份作为板块权重股之一,股价在低位区间震荡。2022年以来,受消费电子需求疲软、行业去库存压力以及全球经济下行等多重因素影响,韦尔股份股价从2021年高点大幅回撤,市值蒸发显著。
二、核心业务分析
1. 图像传感器解决方案(CIS)——核心增长引擎
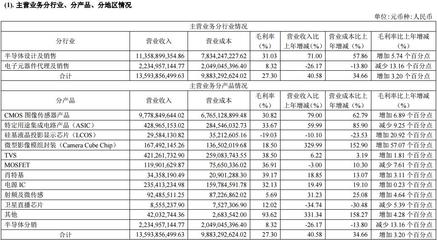
CIS业务是韦尔股份的绝对主力,营收占比超过七成。公司产品广泛应用于智能手机、汽车电子、安防监控、医疗影像等领域:
- 智能手机市场:高端CIS市场仍由索尼、三星主导,韦尔股份在中高端市场持续渗透,但2022年全球智能手机出货量下滑明显,直接拖累公司手机CIS出货量和价格。
- 汽车电子市场:智能驾驶渗透率提升带动车载摄像头需求增长,韦尔在车载CIS领域布局较早,已进入多家主流Tier 1厂商供应链,汽车业务是公司中长期最重要的增长点。
- 安防及新兴领域:安防CIS市场份额领先,同时在AR/VR、机器视觉等新兴领域积极拓展。
2. 触控与显示解决方案(TDDI)
该业务主要面向智能手机和平板电脑市场,2022年受终端需求疲软影响,出货量承压明显,行业竞争加剧也导致毛利率有所下滑。
3. 模拟解决方案
包括电源管理IC、射频芯片等产品,体量相对较小,但公司持续加大研发投入,有望成为未来增量贡献点。
三、财务表现与业绩压力
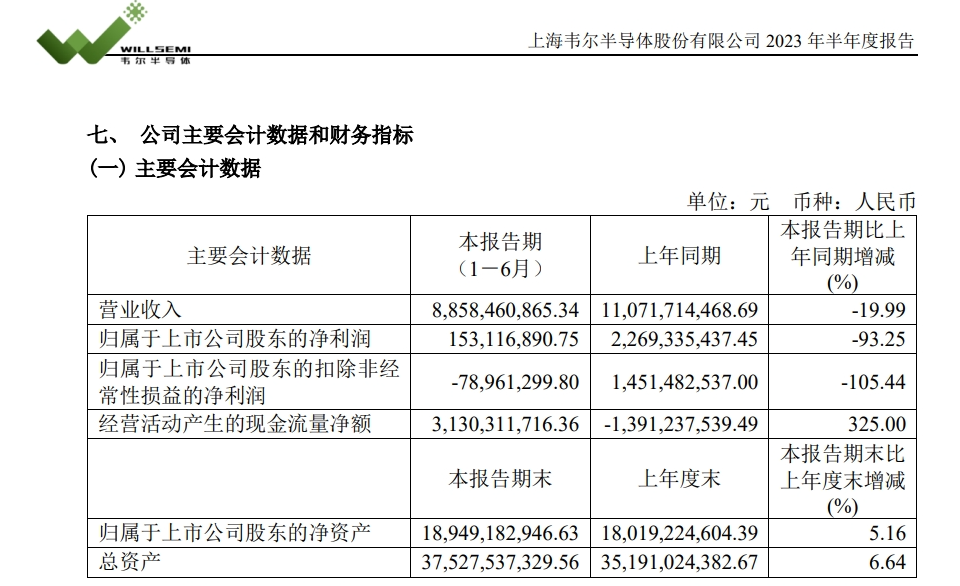
2022年前三季度,韦尔股份业绩明显承压。根据公司披露的财报数据:
- 营收端:受消费电子需求萎靡影响,营收增速放缓甚至出现同比下滑。
- 利润端:产能利用率下降、存货减值计提增加、研发费用持续高投入,导致净利润同比大幅下降。
- 存货问题:截至2022年三季度,公司存货水位较高,去库存压力是市场关注的核心焦点之一。
- 毛利率:受产品价格竞争和产品结构调整影响,毛利率较上年同期有所收窄。
四、行业环境与催化因素
不利因素:
- 全球智能手机市场低迷,换机周期拉长;
- 半导体行业整体处于下行周期,设计端去库存尚未完成;
- 地缘政治不确定性对供应链的潜在扰动。
积极因素:
- 汽车智能化趋势明确,车载CIS单车用量持续提升(L2及以上自动驾驶单车摄像头数量可达8-12颗);
- 国产替代逻辑长期成立,国内终端厂商加大国产芯片导入力度;
- 公司持续高研发投入,高端产品占比有望提升,推动产品结构优化。
五、估值与投资思考
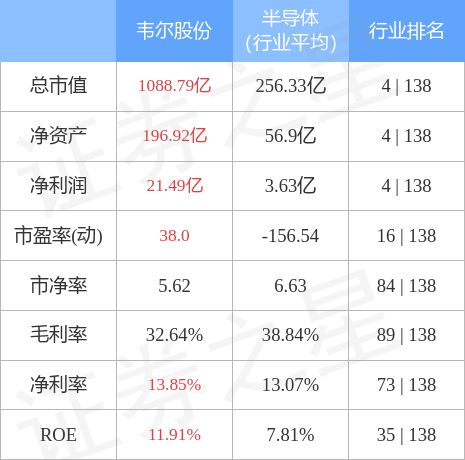
经过2022年的大幅调整,韦尔股份估值已从高位显著回落。市场对其估值分歧主要在于:
- 短期视角:消费电子需求何时触底回升尚不明朗,去库存节奏存在不确定性,短期业绩拐点难以精准判断。
- 中长期视角:汽车CIS业务的成长空间和公司在高端CIS领域的突破进展,是决定公司长期价值的核心变量。若汽车业务占比持续提升,公司有望从“消费电子周期股”向“汽车智能化成长股”切换估值逻辑。
风险提示:
- 消费电子需求恢复不及预期;
- 汽车CIS竞争加剧,产品价格下行;
- 存货减值风险持续;
- 全球经济衰退超预期。
六、
2022年10月的韦尔股份正处于行业周期底部与业务结构转型的叠加期。短期内,消费电子需求疲软和去库存压力将持续压制业绩表现;但从中长期看,公司在车载CIS领域的卡位优势、国产替代的宏观趋势以及高研发投入构筑的技术壁垒,为其下一轮成长奠定了坚实基础。投资者需密切关注行业库存去化进度、汽车业务放量节奏以及公司高端产品的客户导入情况,结合实际风险承受能力审慎决策。
免责声明:以上内容仅为基于公开信息的个股分析,不构成任何投资建议。股市有风险,投资需谨慎。